
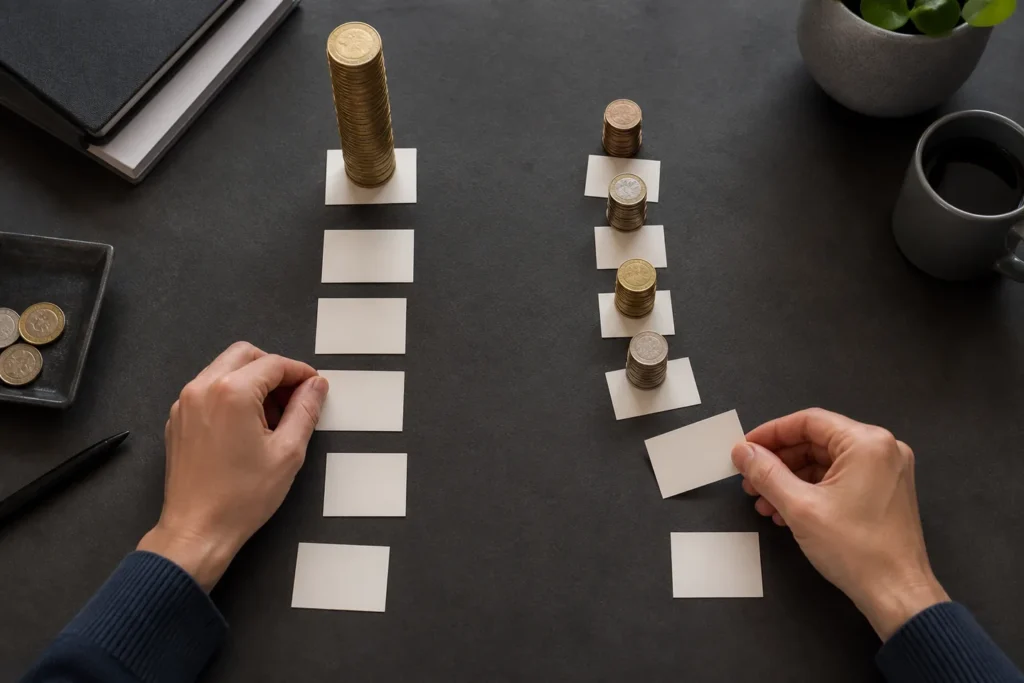
Dluhová lavina vs. sněhová koule: dva způsoby splácení dluhů
Máte-li několik dluhů, můžete po zaplacení povinných splátek posílat volné peníze buď na závazek s nejvyšší úrokovou sazbou, nebo na nejmenší zůstatek. První přístup se označuje jako dluhová lavina, druhý jako sněhová koule. Rozdíl není v tom, zda se splácí, ale v pořadí, které určuje cenu a rychlost viditelných výsledků.
Údaje v článku jsou platné k 3. září 2026.
Rychlé srovnání: Lavina minimalizuje úrokové náklady, pokud dodržíte stejný rozpočet a všechny podmínky. Sněhová koule dává rychleji pocit pokroku, ale může stát více. U obou metod nejprve hraďte povinné splátky všech závazků a zabraňte novému dluhu.
Než zvolíte metodu, stabilizujte situaci
Tyto strategie patří pro domácnost, která zvládá minimální splátky a má pravidelnou částku navíc. Jestli už některá splátka chybí, hrozí zesplatnění, exekuce nebo nemáte peníze na základní potřeby, samotné pořadí nestačí. Co nejdříve kontaktujte věřitele a akreditovanou dluhovou poradnu; nečekejte, až se přidají další sankce.
Než začnete, zastavte nové čerpání kreditních karet a kontokorentu. Jinak můžete jeden zůstatek snižovat a současně jiný zvyšovat. Přehled výdajů pomůže vytvořit článek o fixních a proměnných nákladech.
Jak funguje dluhová lavina
- Sepište všechny dluhy, sazby, zůstatky a povinné splátky.
- U všech zaplaťte alespoň povinnou částku včas.
- Veškeré peníze navíc pošlete na dluh s nejvyšší sazbou a náklady.
- Po jeho splacení přesuňte celou uvolněnou částku na další nejdražší dluh.
Lavina je matematicky nejlevnější, pokud se ostatní podmínky nemění. Každá koruna poslaná na nejdražší závazek brání vzniku většího budoucího úroku než stejná koruna u levnějšího dluhu. Nevýhodou je, že nejdražší zůstatek může být vysoký a první úplně splacený účet přijde pozdě.
Jak funguje sněhová koule
- Seřaďte dluhy podle zůstatku od nejmenšího.
- Na všech zaplaťte povinné minimum.
- Peníze navíc směřujte na nejmenší dluh bez ohledu na sazbu.
- Po jeho splacení přidejte uvolněnou splátku k platbě na další zůstatek.
Výhodou je rychlé uzavření prvního účtu, menší počet plateb a viditelný pokrok. Experimentální výzkum „malých vítězství“ naznačuje, že rozdělení obtížného cíle na rychle dosažitelné části může podpořit motivaci. Cena za tento efekt vzniká tehdy, když velký dluh s vysokou sazbou čeká, zatímco splácíte levnější malou pohledávku.
Rozdíl na jednoduchém příkladu
| Dluh | Zůstatek | Sazba | Lavina | Koule |
|---|---|---|---|---|
| Kreditní karta | 60 000 Kč | vysoká | 1. | 3. |
| Malá půjčka | 8 000 Kč | nižší | 3. | 1. |
| Kontokorent | 20 000 Kč | střední | 2. | 2. |
Lavina začne kartou, protože má nejvyšší sazbu. Koule nejdřív uzavře malou půjčku. Přesný rozdíl v úrocích závisí na splátkách, sazbách a způsobu jejich výpočtu; vytvořte si kalendář obou variant. Nezaměňujte orientační kalkulačku za smluvní vyčíslení.
Jak vybrat strategii, kterou dodržíte
Zvolte lavinu, pokud máte stabilní rozpočet, vydržíte delší dobu bez uzavření celého účtu a chcete minimalizovat náklady. Sněhová koule může být praktičtější, pokud vás množství malých závazků zahlcuje a rychlé zrušení jednoho z nich výrazně zlepší disciplínu.
Existuje i rozumný kompromis: rychle uzavřít jeden opravdu malý dluh a poté přejít na nejvyšší sazbu. Není to matematické optimum, ale může spojit časný úspěch s omezením dalších úroků. Důležitější než název metody je nepřestat platit minima a nezvětšovat celkový dluh.
Co patří do dluhového přehledu
- aktuální jistina a případné neuhrazené částky;
- úroková sazba, RPSN a pravidelné poplatky;
- minimální splátka a datum splatnosti;
- podmínky mimořádné splátky;
- zda je dluh zajištěný a co hrozí při prodlení;
- kontaktní údaje věřitele a přístup k výpisům.
U každého nového spotřebitelského úvěru porovnejte celkové náklady podle postupu jak porovnat spotřebitelský úvěr. Pokud uvažujete o sloučení závazků, přečtěte si, kdy konsolidace půjček skutečně pomáhá a kdy jen prodlouží dluh.
Nezrušte celou rezervu
Poslat všechny úspory na dluh může vypadat efektivně, ale jediná porucha spotřebiče vás vrátí ke kreditní kartě. Udržujte malý likvidní polštář na skutečné mimořádné výdaje a vedle něj pokračujte v cíleném splácení. Velikost rezervy je individuální; důležité je, aby plán nepředpokládal dokonale bezproblémové měsíce.
Pět chyb, které zničí obě metody
- Platba navíc na jeden dluh při opoždění minima u jiného.
- Další čerpání právě splacené kreditní karty nebo kontokorentu.
- Nezapočítání ročních poplatků a změn sazby.
- Příliš vysoká mimořádná částka bez nouzové rezervy.
- Konsolidace bez uzavření starých úvěrových rámců.
Plán kontrolujte každý měsíc
Po výplatě zkontrolujte, že odešly všechny povinné splátky, a teprve potom pošlete mimořádnou částku na prioritní dluh. Jednou za čtvrt roku aktualizujte zůstatky a předpokládané datum doplacení. Když se změní sazba, poplatek nebo příjem, přepočítejte pořadí místo slepého držení původního seznamu.
Po úplném splacení si vyžádejte potvrzení a rozhodněte, zda úvěrový rámec zrušit. U kreditní karty nebo kontokorentu nulový zůstatek nemusí znamenat ukončenou smlouvu. Uvolněnou splátku neposílejte do běžné spotřeby; automaticky ji přesměrujte na další dluh, aby se plán skutečně zrychloval.
Časté otázky
Co je dluhová lavina?
Metoda, při které platíte minimální splátky u všech závazků a všechny volné peníze posíláte na dluh s nejvyšší úrokovou sazbou. Po jeho splacení přesunete uvolněnou částku na další nejdražší dluh. Matematicky je to nejlevnější postup, protože nejrychleji likviduje nejdražší úrok a celkově zaplatíte nejméně.
Co je sněhová koule?
Metoda, při které volné peníze směřujete na nejmenší dluh bez ohledu na sazbu. Po jeho splacení přejdete na další nejmenší. Celkově zaplatíte o něco víc než u laviny, ale rychleji ubývá počet věřitelů, což psychologicky pomáhá vydržet. Pro řadu lidí je proto v praxi úspěšnější.
Která metoda je lepší?
Levnější je lavina, udržitelnější bývá koule. Pokud jde rozdíl v úrocích do stovek korun a máte hodně malých dluhů, zvolte kouli, protože rychlé úspěchy udrží motivaci. Pokud máte jeden výrazně drahý dluh, jděte lavinou, protože rozdíl bude znatelný. Nejhorší volba je nerozhodnout se a platit všude jen minimum.
Jak sestavit soupis dluhů?
Vypište ke každému závazku věřitele, zbývající jistinu, úrokovou sazbu, výši a datum splátky a případné sankce. Údaje berte z posledního výpisu nebo si nechte vyčíslit dluh písemně. Bez tohoto přehledu nelze určit pořadí ani vyjednávat, protože neznáte skutečný rozsah problému.
Kde vzít peníze na zrychlené splácení?
Ze snížení nepravidelných výdajů, z jednorázových příjmů, z prodeje nepotřebných věcí a z přehodnocení předplatných a pojištění, která nepotřebujete. Zvýšení příjmu funguje také, ale pomaleji. Klíčové je poslat uvolněné peníze rovnou na dluh, ne je nechat na běžném účtu, kde se rozpustí.
Mám nejdřív splácet, nebo tvořit rezervu?
Nejdřív si vytvořte malou pohotovostní rezervu, pak splácejte a teprve poté rezervu doplňte na cílovou výši. Bez rezervy vede každá nečekaná událost k novému úvěru a celý postup se vrací na začátek. U extrémně drahých dluhů má smysl obojí souběžně, i když pomaleji.
Pomůže konsolidace?
Pomůže tehdy, když novým úvěrem klesne celková zaplacená částka, ne jen měsíční splátka. Konsolidace obvykle prodlužuje splatnost, takže nižší splátka může znamenat víc zaplacených úroků. Porovnávejte proto roční procentní sazbu nákladů a celkovou částku k zaplacení, ne pocit úlevy z nižší splátky.
Co dělat, když na minimální splátky nestačím?
Přestat s metodami zrychleného splácení a začít jednat s věřiteli o odkladu nebo snížení splátek, ještě než nastane prodlení. Pokud je zřejmé, že dluhy nelze splatit ani při maximálním úsilí, je namístě zvážit oddlužení, které má pevně danou dobu tří let a končí osvobozením od zbytku dluhů.
Mám platit i dluhy, které jsou promlčené?
Nejdřív si ověřte, zda promlčené skutečně jsou, protože po přiznání rozhodnutím soudu se lhůta prodlužuje na deset let. Na promlčený dluh neposílejte ani symbolickou částku a nic nepodepisujte, protože částečná úhrada i písemné uznání běh lhůty obnoví. Posouzení nechte na dluhové poradně.
Jak si udržet tempo?
Nastavte si automatický převod hned po výplatě, ať rozhodnutí neděláte každý měsíc znovu. Veďte si jednoduchý přehled klesajících zůstatků, protože viditelný pokrok je hlavní palivo obou metod. A po splacení každého dluhu uvolněnou splátku okamžitě přesměrujte, jinak se ztratí ve spotřebě.
Zdroje a datum kontroly
- CFPB: Debt action plan, srovnání obou metod
- Brown a Lahey: Small Victories, Journal of Marketing Research
- ČNB: desatero při sjednávání úvěru
Podklady byly zkontrolovány 30. 8. 2026. Strategie jsou obecný plán pro řádně splácené dluhy, nikoli individuální dluhové nebo právní poradenství.
Zbylé kroky od porovnání nabídek po život s hypotékou najdete v rozcestníku Úvěry a hypotéky, který řadí úvěry podle celkových nákladů, ne podle výše splátky.
