
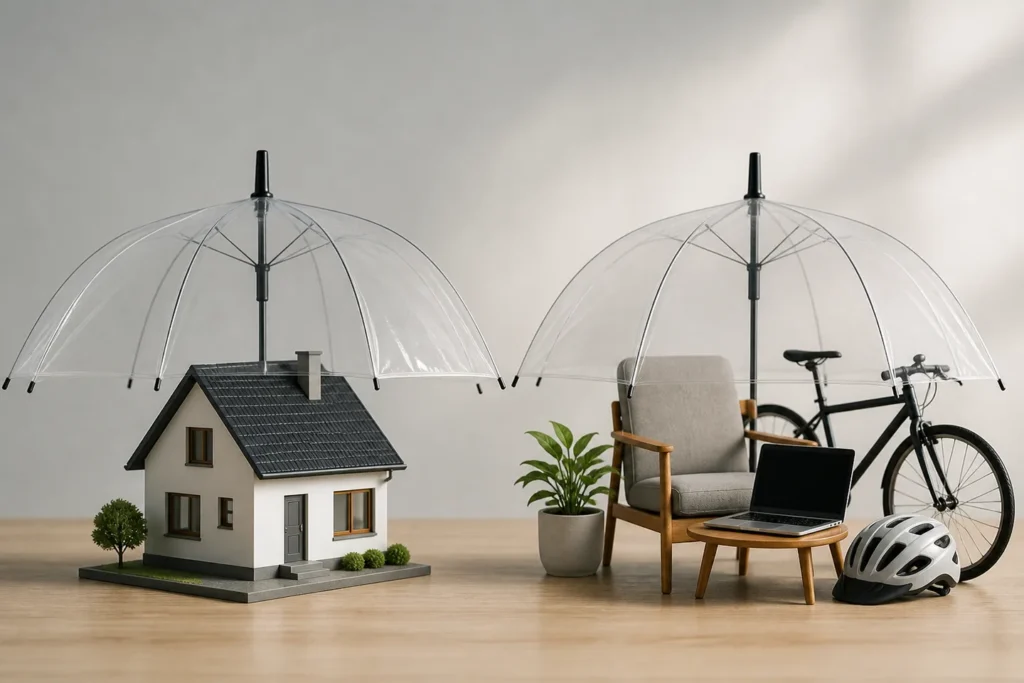
Pojištění nemovitosti vs. domácnosti: co kryje které
Pojištění nemovitosti a pojištění domácnosti nejsou dvě jména pro stejnou smlouvu. První obvykle chrání stavbu a její součásti, druhé movité vybavení. Přesná hranice ale závisí na pojistných podmínkách; vestavěná kuchyň, podlahy, sklep nebo zahradní technika mohou být u různých produktů zařazeny odlišně.
Údaje v článku jsou platné k 3. září 2026.
Jednoduše: Představte si, že byt nebo dům pomyslně obrátíte. To, co zůstane pevně spojeno se stavbou, zpravidla patří k nemovitosti; volné věci k domácnosti. Tato pomůcka je jen orientační, rozhodující je definice ve smlouvě.
Co obvykle kryje pojištění nemovitosti
Předmětem bývá rodinný dům, bytová jednotka nebo jiná uvedená stavba včetně pevně připojených součástí. Mohou sem patřit zdi, střecha, okna, rozvody, podlahy, sanitární vybavení a vestavěné prvky. Vedlejší stavby, plot, bazén, garáž nebo fotovoltaika mohou vyžadovat výslovné uvedení či samostatný limit.
U bytu rozlišujte pojištění celé budovy sjednané společenstvím vlastníků a vlastní pojištění jednotky. Smlouva domu nemusí krýt vše uvnitř bytu ani odpovědnost vlastníka. Vyžádejte si její rozsah, abyste neplatili zbytečně dvakrát a současně nenechali mezeru.
Co obvykle kryje pojištění domácnosti
Domácnost zahrnuje movité věci používané k bydlení: nábytek, elektroniku, oblečení, sportovní vybavení, nádobí a další osobní majetek. U cenností, jízdních kol, pracovního vybavení nebo věcí ve sklepě bývají zvláštní limity a bezpečnostní podmínky.
Nájemník zpravidla nepotřebuje pojistit stavbu pronajímatele, ale může potřebovat domácnost a odpovědnost. Vlastník potřebuje řešit stavbu i vybavení. Pojištění odpovědnosti je další vrstva: může pomoci, když způsobíte škodu sousedovi, ale není automaticky součástí každého balíčku.
Hranice, které vždy ověřte ve smlouvě
| Věc nebo místo | Co ověřit |
|---|---|
| Vestavěná kuchyň a skříně | zda jsou součástí stavby, nebo domácnosti |
| Sklep a kočárkárna | územní rozsah, limit a zabezpečení |
| Jízdní kola a elektronika | limity, místo uložení a doklady |
| Garáž, plot, bazén | zda jsou uvedeny jako vedlejší stavby |
| Věci používané k podnikání | zda nejsou z krytí vyloučeny |
| Voda uniklá k sousedům | vlastní škoda versus odpovědnost |
Pojistné nebezpečí není totéž co poškozená věc
To, že je věc předmětem pojištění, ještě neznamená krytí každé škody. Smlouva musí zahrnovat také příčinu události: například požár, vichřici, vodovodní škodu, povodeň, krádež nebo vandalismus. Význam pojmů a podmínky plnění mohou být přesně vymezené.
Povodeň a záplava mohou být definovány odlišně. U krádeže může výše plnění záviset na způsobu překonání překážky a zabezpečení. U vody se zkoumá zdroj úniku a rozsah následných škod. Čtěte definice, limity i výluky, ne pouze seznam ikon v nabídce.
Jak nastavit pojistnou částku
U stavby se obvykle vychází z nákladů potřebných k její obnově, nikoli jednoduše z tržní ceny včetně pozemku. U domácnosti si vytvořte inventář a odhadněte, kolik by stálo znovupořízení věcí podle podmínek smlouvy. Historická kupní cena může být po letech zavádějící.
Příliš nízká částka vytváří riziko podpojištění. Podmínky mohou umožnit poměrné snížení plnění, pokud je pojištěná hodnota výrazně nižší než skutečná. Příliš vysoká částka naopak automaticky neznamená, že při škodě dostanete více než její skutečnou výši.
Indexace a pravidelná kontrola
Náklady na stavební práce a vybavení se mění. Indexace může pojistnou částku a pojistné průběžně upravovat, ale ani ona nenahradí kontrolu po rekonstrukci, přístavbě, nákupu drahého vybavení nebo instalaci nové technologie. Smlouvu projděte alespoň jednou ročně společně s kontrolou domácích financí.
Pokud jste pořídili nemovitost na úvěr, ověřte požadavky banky, vinkulaci a dostatečnost krytí. Hodnota zástavy pro banku, tržní cena a náklady na obnovu nejsou totožné veličiny.
Tržní odhad může pomoci při rozhodování o prodeji nebo financování, ale sám neurčuje cenu obnovy stavby. Rozdíl si hlídejte také při práci s článkem o tom, jak zjistit reálnou hodnotu nemovitosti; pro pojistnou částku použijte metodiku konkrétní smlouvy.
Dokumenty, které usnadní pojistnou událost
- fotografie místností, stavby a hodnotnějších věcí;
- účtenky, faktury, záruční listy nebo jiné doklady;
- seznam výrobních čísel elektroniky a kol;
- doklady o rekonstrukci a technologiích;
- aktuální smlouva, podmínky a kontakt na pojistitele.
Dokumentaci uchovávejte i mimo pojištěné místo. Po škodě zabraňte jejímu zvětšování, pokud je to bezpečné, vše fotografujte a postupujte podle pokynů pojistitele. Nevyhazujte poškozené věci před jejich zdokumentováním, není-li to nutné z bezpečnostních důvodů.
Jak vybrat smlouvu, ne jen cenu
- Sepište stavbu, vedlejší objekty, vybavení a cennější skupiny věcí.
- Určete rizika podle lokality a způsobu užívání.
- Porovnejte definice, limity, spoluúčast a výluky.
- Zkontrolujte podpojištění, indexaci a hodnotu, ze které se plní.
- Přidejte odpovědnost, pokud ji potřebujete, a ověřte její územní rozsah.
- Požadujte záznam z jednání s odůvodněním doporučení.
Nejnižší pojistné nemusí být nejlepší, pokud má smlouva nízké sublimity nebo vylučuje riziko důležité pro váš dům. Stejně jako u životního pojištění má nabídka vycházet z konkrétních potřeb, ne z univerzálního balíčku.
Nejčastější chyby
- Domněnka, že pojištění domu automaticky zahrnuje veškeré vybavení.
- Použití tržní ceny nemovitosti jako jediné pojistné hodnoty.
- Ignorování limitů pro sklep, kola, cennosti a vedlejší stavby.
- Záměna pojištění vlastního majetku za odpovědnost vůči sousedům.
- Neaktualizovaná částka po rekonstrukci nebo zdražení obnovy.
Časté otázky
Jaký je rozdíl mezi oběma pojištěními?
Pojištění nemovitosti kryje stavbu, tedy konstrukci, střechu, okna, dveře, pevné podlahy a instalace, které jsou součástí budovy. Pojištění domácnosti kryje movité vybavení uvnitř, tedy nábytek, spotřebiče, elektroniku, oblečení a osobní věci. Jsou to samostatné smlouvy, které se navzájem nenahrazují.
Do které kategorie patří kuchyňská linka?
Zpravidla do domácnosti, pokud jde o vestavěný nábytek, ale praxe pojišťoven se liší a některé ji řadí ke stavbě. Stejně sporné bývají vestavěné skříně, obklady a podlahové krytiny. Právě proto si nechte hranici vysvětlit před podpisem a ideálně písemně, aby se nezjišťovala až při škodě.
Potřebuji obě pojištění?
Vlastník nemovitosti obvykle ano, protože jinak zůstane nepokryté buď zdivo, nebo vybavení. Nájemník potřebuje pojištění domácnosti, protože stavbu pojišťuje vlastník. K tomu je pro nájemníka podstatné pojištění odpovědnosti, protože za škodu způsobenou v pronajatém bytě odpovídá.
Co obvykle kryjí základní živly?
Zpravidla požár, výbuch, úder blesku, vichřici, krupobití, pád stromu a podobné události. Povodeň, záplava, zemětřesení, sesuv půdy nebo tíha sněhu bývají v doplňkových balíčcích nebo se sublimity. U nemovitosti v záplavové oblasti se toto krytí buď výrazně prodraží, nebo je nedostupné.
Kryje pojištění vytopení od souseda?
Škodu na vašem majetku obvykle kryje vaše pojištění domácnosti, pojišťovna pak může vymáhat plnění po viníkovi. Sousedovi ji kryje jeho pojištění odpovědnosti, pokud ho má. Právě proto se vyplatí mít obojí: vaše pojištění zaplatí rychle a odpovědnostní pojištění souseda řeší, kdo to nakonec ponese.
Co si hlídat v bytovém domě?
Rozdělení mezi pojištěním společenství vlastníků a vaším vlastním. Společenství pojišťuje dům jako celek, vy byt a jeho vybavení. Zjistěte si, jakou spoluúčast má smlouva domu a co přesně kryje, protože právě u vody a střechy vzniká nejvíc sporů o to, kdo škodu hradí.
Kryje pojištění i věci mimo byt?
Obvykle ano, ale se sublimity, tedy s nižšími stropy pro sklep, garáž, balkon a nebytové prostory. Stejně tak pro věci odložené v zavazadlovém prostoru vozidla. Pokud tam držíte hodnotné vybavení, například kola nebo nářadí, ověřte si strop a případně si je připojistěte.
Jak nastavit pojistnou částku?
U nemovitosti podle nákladů na znovupostavení, ne podle tržní ceny, protože ta zahrnuje i pozemek a lokalitu. U domácnosti podle ceny nového vybavení. Obě částky pravidelně kontrolujte, protože při jejich podhodnocení pojišťovna sníží plnění v poměru podpojištění, a to i u malých škod.
Co dělat po škodě?
Zabránit dalším škodám, situaci zdokumentovat fotografiemi, nic neopravovat ani nevyhazovat před prohlídkou a událost nahlásit bez zbytečného odkladu. Uschovejte doklady o pořízení poškozených věcí. Pokud jde o cizí zavinění, sepište kontakt na viníka a případně přivolejte policii.
Vyplatí se pojistit i garáž a zahradu?
Vedlejší stavby, tedy garáž, kůlna, oplocení, bazén nebo zahradní domek, bývají kryté jen tehdy, když jsou ve smlouvě výslovně uvedeny, často se samostatnou pojistnou částkou. Zahradní technika a nábytek spadají do domácnosti se sublimitem. Projděte si proto seznam pojištěných staveb, ne jen hlavní budovu.
Zdroje a datum kontroly
- ČNB: deset věcí při sjednávání pojištění
- Ministerstvo financí: majetkové pojištění
- Ministerstvo financí: otázky a odpovědi k pojištění
Podklady byly zkontrolovány 30. 8. 2026. Rozsah krytí vždy určuje konkrétní smlouva a její aktuální pojistné podmínky.
Jak toto krytí zapadá mezi ostatní smlouvy, ukazuje rozcestník Pojištění v praxi, který srovnává druhy pojištění, pojistnou částku i postup po škodě.

Pingback: Podpojištění domácnosti: jak ho včas odhalit a opravit