
Pojištění odpovědnosti: kdy vás může zachránit před velkým výdajem
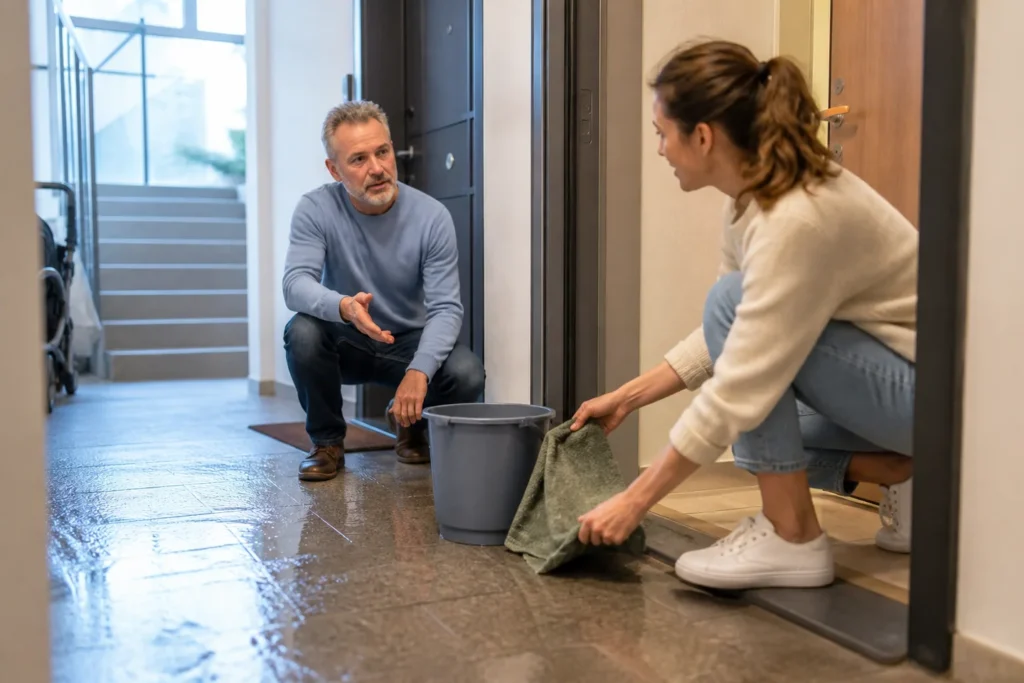
Pojištění odpovědnosti může pomoci, když máte povinnost nahradit někomu škodu nebo újmu: vytopíte souseda, dítě poškodí cizí věc, pes způsobí nehodu nebo při sportu zraníte dalšího člověka. Nekryje však každou nepříjemnost a přesný rozsah se mezi smlouvami výrazně liší.
Údaje v článku jsou platné k 3. září 2026.
Co porovnat: koho smlouva chrání, které činnosti a újmy zahrnuje, územní rozsah, limit na jednu událost i rok, spoluúčast, výluky a postup oznámení škody.
Odpovědnost občana, vlastníka a zaměstnance
Běžná občanská odpovědnost se týká soukromého života. Smlouva může zahrnovat členy společné domácnosti, děti, domácí zvířata nebo rekreační sport, ale není to automatické. Odpovědnost související s vlastnictvím či užíváním nemovitosti může být součástí majetkového balíčku nebo samostatná.
Odpovědnost zaměstnance za škodu zaměstnavateli je jiný produkt a má vlastní pravidla. Podnikání, odborná činnost, provoz vozidla nebo myslivost mohou vyžadovat zvláštní či povinné pojištění. Běžná „pojistka na blbost“ je nemusí krýt.
Jaké škody mohou být zahrnuty
- škoda na cizí věci;
- újma na zdraví nebo životě;
- následná finanční škoda spojená s krytou událostí;
- náklady právní ochrany či obrany, pokud je smlouva zahrnuje;
- některé škody v pronajatém prostoru nebo na zapůjčené věci, nejsou-li vyloučeny.
Definice jsou důležitější než marketingový název. Čistá finanční škoda, věci převzaté k opravě, pronajaté věci, úmysl, hrubá nedbalost, škody mezi blízkými osobami nebo rizikové sporty mohou být omezené či vyloučené.
Proč nepodcenit limit
Rozbitý telefon je malá škoda ve srovnání s dlouhodobou újmou na zdraví nebo rozsáhlým vytopením více bytů. Limit proto neposuzujte jen podle nejčastější drobné události. Zjistěte, zda platí na jednu událost, pro všechny poškozené dohromady a zda existuje také souhrnný roční limit.
| Situace | Co ověřit |
|---|---|
| Dítě způsobí škodu | zahrnutí dětí a věkové podmínky |
| Pes někoho zraní | druh zvířete, povinnosti a výluky |
| Vytopený soused | odpovědnost vlastníka/nájemníka a rozsah následků |
| Škoda v zahraničí | územní platnost a délka pobytu |
| Pracovní škoda | zvláštní pojištění zaměstnance |
Pojištění domácnosti není automaticky odpovědnost
Majetkové pojištění hradí kryté škody na vašich věcech nebo stavbě. Odpovědnost řeší povinnost nahradit újmu někomu jinému. Produkty mohou být v jednom balíčku, ale sledujte je odděleně. Rozdíl mezi vlastní stavbou a vybavením shrnuje článek pojištění nemovitosti vs. domácnosti.
Spoluúčast a malé škody
Spoluúčast snižuje plnění o část, kterou nesete sami. U drobné škody může být nárok nižší než spoluúčast. Vyšší spoluúčast může zlevnit pojistné, musí však odpovídat rezervě; postup výběru popisuje článek jak nastavit spoluúčast.
Co udělat po škodě
- Zabraňte zvětšování újmy, pokud je to bezpečné.
- Zdokumentujte místo, věci, okolnosti a kontakty svědků.
- Oznamte událost pojistiteli bez zbytečného odkladu.
- Nepřiznávejte ani nehraďte sporný nárok bez konzultace s pojistitelem.
- Předejte výzvy, faktury, lékařské zprávy a další dokumenty.
- Uchovejte veškerou komunikaci a rozhodnutí.
Pojišťovna posuzuje, zda za škodu právně odpovídáte a zda ji smlouva kryje. Samotný pocit viny nebo požadavek poškozeného ještě neurčuje výši povinnosti.
Jak smlouvu vybírat
Sepište členy domácnosti, zvířata, bydlení, pravidelné sporty, cesty a situace, v nichž pracujete s cizími věcmi. Distributor má zjistit vaše požadavky a potřeby a vysvětlit, proč produkt doporučuje. Vyžádejte si záznam z jednání, úplné podmínky a písemnou odpověď na nejasné výluky.
Pojistné zařaďte do roční finanční kontroly. Kontrolu smlouvy zopakujte po stěhování, narození dítěte, pořízení zvířete, změně práce nebo zahájení nové aktivity.
Časté otázky
Co pojištění odpovědnosti kryje?
Škodu, kterou způsobíte jinému člověku na zdraví, na majetku nebo jako následnou finanční újmu. Typicky vytopení sousedů, rozbitou věc v obchodě, škodu způsobenou dítětem nebo psem, nebo úraz, který zaviníte na kole. Nekryje škodu na vašem vlastním majetku, tu řeší pojištění domácnosti nebo nemovitosti.
Proč se mu říká nejlevnější pojištění?
Protože poměr mezi pojistným a možnou škodou je nejpříznivější ze všech běžných pojištění. Škoda na zdraví se totiž může vyšplhat do milionů, zejména při trvalých následcích a ztrátě výdělku, zatímco roční pojistné bývá v řádu stokorun. Právě proto se doporučuje i lidem, kteří jinak pojištění nemají.
Jak vysoký limit zvolit?
Vyšší, než se na první pohled zdá nutné. U škody na majetku obvykle stačí nižší limity, u škody na zdraví ale náklady rostou o léčení, bolestné, ztížení společenského uplatnění a ztrátu na výdělku. Volte limit v jednotkách milionů korun, protože rozdíl v pojistném mezi nižším a vyšším limitem bývá malý.
Koho pojištění zahrnuje?
Zpravidla pojištěného a osoby žijící s ním ve společné domácnosti, tedy partnera a děti, a často i domácí zvířata. Rozsah se ale liší, proto si ověřte, zda jsou zahrnuty i děti studující mimo domov nebo osoby, které s vámi bydlí přechodně. Pes bývá kryt jen u domácího zvířete, ne u zvířete chovaného k podnikání.
Kryje i škodu způsobenou dítětem?
Obvykle ano, a je to jeden z hlavních důvodů, proč si rodiny toto pojištění sjednávají. Za škodu způsobenou nezletilým odpovídá zpravidla ten, kdo zanedbal dohled. Pozor na výluky u úmyslného jednání, které se nekryje nikdy, a na věkové hranice, od kterých pojišťovna posuzuje odpovědnost dítěte samostatně.
Co bývá vyloučeno?
Úmyslně způsobená škoda, škoda mezi osobami žijícími ve společné domácnosti, škoda při výkonu povolání a podnikání, škoda způsobená provozem vozidla, kterou řeší povinné ručení, a smluvní pokuty. Vyloučené bývají i některé sportovní aktivity. Právě proto se seznam výluk čte dřív než výše pojistného.
Potřebuji ho i jako nájemník?
Právě jako nájemník ho potřebujete zvlášť. Za škodu způsobenou na pronajatém bytě odpovídáte pronajímateli a jeho pojištění nemovitosti může po vás plnění vymáhat. Ověřte si proto, zda vaše smlouva kryje i škodu na věci, kterou máte v užívání, protože v základní variantě bývá tato situace vyloučena.
Je pojištění odpovědnosti totéž co pojištění domácnosti?
Není. Pojištění domácnosti kryje vaše věci, pojištění odpovědnosti škodu způsobenou jiným. Bývají nabízena společně v jednom balíčku, ale jde o dvě různá krytí s vlastními limity. Zkontrolujte si proto ve smlouvě limit odpovědnosti samostatně, protože v balíčcích bývá nastaven nízko.
Vztahuje se i na cesty do zahraničí?
Často ano, ale s územním omezením, typicky na Evropu, a s nižšími limity. Do zámoří bývá nutné připojištění. Rozsah si ověřte před cestou, protože náklady na zdravotní újmu v některých zemích výrazně převyšují běžné evropské limity. Cestovní pojištění řeší vaše zdraví, odpovědnost je samostatná.
Jak postupovat, když způsobím škodu?
Škodu nepřiznávejte písemně ani neslibujte konkrétní náhradu, dokud ji pojišťovna neposoudí. Událost nahlaste co nejdřív, zdokumentujte ji fotografiemi a zajistěte kontakt na poškozeného a případné svědky. Uschovejte doklady o hodnotě poškozené věci. Uhrazení škody z vlastní kapsy bez vědomí pojišťovny může znamenat, že plnění nedostanete.
Modelový audit jedné smlouvy
Vezměte tři realistické situace ze svého života: například dítě rozbije vybavení školy, pes zraní cyklistu a voda z bytu poškodí dva sousedy. U každé najděte ve smlouvě pojištěnou osobu, krytou činnost, druh újmy, limit, spoluúčast a případnou výluku. Nehodnoťte jen to, zda se v reklamě objevuje slovo „rodina“.
Pokud odpověď z dokumentů není jednoznačná, pošlete dotaz písemně. U vysokých možných škod si ověřte také náklady právního zastoupení, regresní nároky a postup, když poškozený požaduje plnění přímo. Takový audit ukáže praktickou hodnotu smlouvy lépe než porovnání ročního pojistného.
Zdroje a datum kontroly
- ČNB: deset věcí při sjednávání pojištění
- Ministerstvo financí: otázky a odpovědi k pojištění
- Občanský zákoník: náhrada újmy a pojistná smlouva
Podklady byly zkontrolovány 30. 8. 2026. Článek je obecná informace; rozsah ochrany a posouzení odpovědnosti vždy závisí na smlouvě a konkrétní události.
Jak toto krytí zapadá mezi ostatní smlouvy, ukazuje rozcestník Pojištění v praxi, který srovnává druhy pojištění, pojistnou částku i postup po škodě.
