
Pojistná událost krok za krokem: důkazy, hlášení a komunikace
Při požáru, úniku vody, krádeži nebo škodě způsobené druhému je první prioritou bezpečí, nikoli formulář pojišťovny. Až když nehrozí další újma, začněte dokumentovat stav a oznamovat událost. Správné pořadí pomáhá chránit zdraví, zabránit zvětšování škody a uchovat důkazy pro likvidaci.
Údaje v článku jsou platné k 3. září 2026.
Konkrétní postup vždy určuje pojistná smlouva a pokyny pojistitele. Obecně však funguje tato časová osa: zajistit místo, omezit další škodu, vše zdokumentovat, oznámit událost a průběžně ukládat komunikaci i účtenky.
1. Zajistěte lidi a přivolejte pomoc
Pokud jde o požár, úraz, únik plynu, násilné vniknutí nebo jinou nebezpečnou situaci, volejte příslušnou složku integrovaného záchranného systému. Nevstupujte do prostoru, který není bezpečný. U vody zavřete hlavní uzávěr, u elektřiny vypínejte proud jen tehdy, pokud to lze udělat bez rizika.
Pojištěný má obvykle povinnost přiměřeně zabránit zvětšování následků. To neznamená pouštět se do nebezpečné opravy. Jde například o provizorní zakrytí otvoru, odsunutí nepoškozených věcí od vody nebo objednání havarijní služby. Nezbytné výdaje dokládejte.
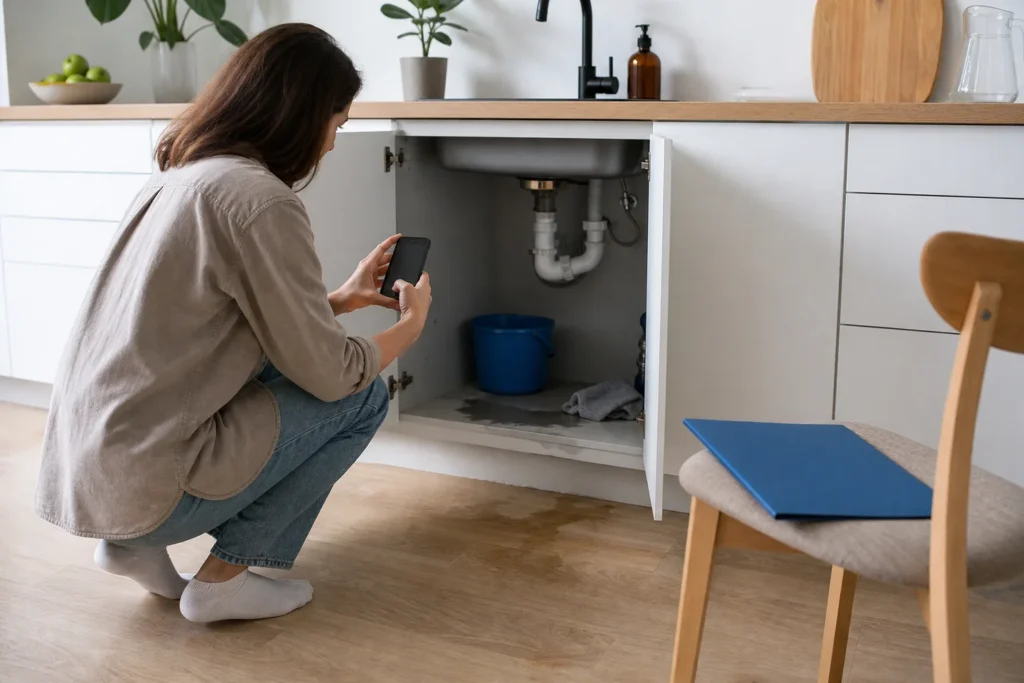
2. Fotografujte dříve, než začnete uklízet
Pořiďte celkové snímky místnosti nebo místa události, poté detaily zdroje a jednotlivých poškozených věcí. Užitečné je krátké video zachycující souvislosti. Fotografie neupravujte a originály si zálohujte. K záznamu přidejte datum, přibližný čas, kdo událost zjistil a jaké kroky následovaly.
Poškozené věci bez souhlasu pojistitele nevyhazujte, pokud jejich ponechání není nebezpečné nebo nehygienické. Když je nutné je odstranit, nejprve je důkladně zdokumentujte a uschovejte doklad o likvidaci.
3. Shromážděte podklady
Připravte číslo smlouvy, kontaktní údaje, místo a čas události, stručný popis, seznam poškozených věcí a dostupné doklady o jejich vlastnictví či ceně. Pomoci mohou faktury, účtenky, záruční listy, fotografie domácnosti před škodou, bankovní výpis nebo servisní protokol. Chybějící účtenka sama o sobě nemusí znamenat konec nároku; doložte vlastnictví a hodnotu jiným věrohodným způsobem a řiďte se pokyny pojišťovny.
Pokud škodu způsobil někdo jiný, zapište jeho identifikační a kontaktní údaje, ale nepodepisujte formulaci, které nerozumíte. U škody z odpovědnosti neuznávejte automaticky právní vinu ani výši nároku bez konzultace s pojistitelem. Rozsah krytí vysvětluje také článek o pojištění odpovědnosti.
4. Událost oznamte bez zbytečného odkladu
Občanský zákoník ukládá osobě s právem na plnění oznámit událost pojistiteli bez zbytečného odkladu, pravdivě vysvětlit její vznik a následky a předložit vyžádané doklady. Použijte kanál uvedený pojišťovnou, tedy formulář, klientskou zónu nebo telefon, a uložte si číslo události či potvrzení o přijetí.
V prvním hlášení popisujte pozorovaná fakta. Pokud příčina není známá, napište to. Domněnka uvedená jako jistota může později odporovat zprávě hasičů, policie, instalatéra nebo technika.
5. Domluvte další postup před opravou
Pojistitel sdělí, zda potřebuje prohlídku, rozpočet, odbornou zprávu nebo další dokumentaci. U běžných drobných škod může stačit vzdálené posouzení, jindy přijede technik. Před rozsáhlejší opravou si nechte potvrdit, co lze odstranit a jaké doklady budou potřeba.
Veďte jednu složku s fotografiemi, seznamem věcí, cenovými nabídkami, fakturami a veškerou komunikací. U každého hovoru si poznamenejte datum, jméno pracovníka a dohodnutý další krok. Snáze pak poznáte, co ještě chybí.
Jak číst výsledné plnění
Výše škody a vyplacená částka nejsou totéž. Výsledek může ovlivnit sjednaný limit, sublimit, stáří a způsob ocenění věci, výluka, podpojištění i spoluúčast. Před porovnáním částek si proto znovu projděte, jak funguje spoluúčast u pojištění a kdy může nastat podpojištění domácnosti.
Pokud rozhodnutí nerozumíte, požádejte pojistitele o písemné vysvětlení výpočtu a označení příslušných ustanovení smlouvy. Reklamaci formulujte věcně: uveďte číslo události, sporný bod, podklady a požadovanou nápravu.
Kontrolní seznam
- Je místo bezpečné a další škoda se nezvětšuje?
- Existují celkové i detailní fotografie před úklidem?
- Máte časovou osu, seznam poškozených věcí a kontakty svědků?
- Byla událost oznámena a máte číslo případu?
- Je před opravou jasné, co pojišťovna potřebuje?
- Ukládáte faktury za havarijní zásah, úklid a opravy?
Časté otázky
Co udělat jako první?
Zabránit vzniku dalších škod, tedy zavřít vodu, vypnout elektřinu nebo provizorně zakrýt střechu. Teprve poté škodu zdokumentujte fotografiemi a videem z více úhlů, včetně celkových záběrů místnosti. Nic neuklízejte, neopravujte ani nevyhazujte, dokud událost nenahlásíte a pojišťovna neurčí další postup.
Do kdy musím událost nahlásit?
Bez zbytečného odkladu poté, co se o ní dozvíte. Konkrétní lhůtu stanoví pojistné podmínky a jejich nedodržení může vést ke krácení plnění. Nahlásit lze obvykle telefonicky, přes aplikaci nebo formulářem. Vždy si nechte potvrdit číslo pojistné události a datum nahlášení, protože se od něj odvíjejí další lhůty.
Jaké podklady si připravit?
Číslo pojistné smlouvy, popis události s datem a časem, fotografie, seznam poškozených věcí s jejich pořizovací cenou a doklady o pořízení, pokud je máte. U cizího zavinění kontakt na viníka a svědky, u odcizení protokol od policie. Čím úplnější podklady, tím rychlejší likvidace a menší prostor pro spor.
Musím volat policii?
U odcizení, vloupání, vandalismu a u škod způsobených jinou osobou ano, protokol je obvykle podmínkou plnění. U živelních událostí a havárií vody policie potřeba není. U dopravní nehody se řídí povinnost jejími následky a výší škody. Pokud si nejste jistí, raději policii přivolejte, protokol nikdy neuškodí.
Můžu začít s opravou hned?
Až po odsouhlasení pojišťovnou nebo po prohlídce. Neodkladné práce, které brání vzniku větší škody, provést můžete, ale musíte je zdokumentovat a uschovat doklady. Oprava před prohlídkou je nejčastější důvod sporu, protože pojišťovna už nemůže ověřit rozsah a příčinu poškození.
Jak probíhá likvidace?
Pojišťovna zaeviduje událost, případně provede prohlídku nebo si vyžádá dodatečné podklady a poté vyčíslí plnění. Od uznané škody odečte spoluúčast a případné krácení, například kvůli podpojištění. Výsledek dostanete s odůvodněním. Lhůty pro šetření i pro výplatu stanoví pojistné podmínky a zákon.
Proč bývá plnění nižší, než jsem čekal?
Nejčastěji kvůli spoluúčasti, podpojištění, sublimitu pro danou kategorii věcí nebo kvůli tomu, že se plní v časové ceně, tedy v ceně po odpisu opotřebení, ne v ceně nové věci. Právě rozdíl mezi novou a časovou cenou překvapí nejvíc, proto si při sjednávání ověřte, na kterou cenu je smlouva nastavena.
Co dělat, když pojišťovna plnění zamítne?
Vyžádejte si písemné odůvodnění s odkazem na konkrétní ustanovení pojistných podmínek. Podejte námitku doloženou vlastními podklady, například odborným posudkem nebo fotografiemi. Pokud neuspějete, obraťte se na orgán mimosoudního řešení sporů příslušný pro daný produkt, u životního pojištění na finančního arbitra.
Ovlivní nahlášená škoda cenu pojištění?
Může, protože škodní průběh se promítá do obnovy smlouvy a do případných bonusů. U drobných škod blízko spoluúčasti se proto hlášení nemusí vyplatit. U velkých škod je to naopak celý smysl pojištění a případné zdražení je vedlejší. Rozhodujte podle poměru škody ke spoluúčasti.
Jak si usnadnit budoucí hlášení?
Veďte si soupis vybavení s fotografiemi a doklady, ideálně uložený mimo byt, tedy v cloudu. Po každém větším nákupu seznam doplňte. Uložte si číslo na asistenční linku pojišťovny do telefonu. Tyto tři kroky zaberou jednou za rok hodinu a při škodě ušetří týdny dohadování o tom, co jste vlastnili.
